Domain innenwelt.de kaufen?
Wir ziehen mit dem Projekt
innenwelt.de um.
Sind Sie am Kauf der Domain
innenwelt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain innenwelt.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **


Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Lokale Interessen und grosse Strategie, FachbücherDas Fürstentum Neuchâtel gelangte 1707 in den Besitz des Königs von Preussen. Die Herrschaft über das weit von Berlin entfernte Territorium wurde fortan in einem engen Wechselspiel mit auswärtigen Mächten aufrechterhalten und zugleich eingeschränkt. Neben dem Hof unterhielten auch lokale Ratsgremien und Korporationen Beziehungen zu fremden Obrigkeiten. Angehörige der Neuenburger Elite partizipierten zudem direkt an Verhandlungen der königlichen Diplomatie, deren wachsendes Gewicht sie für die Verfolgung von lokalen Interessen des Fürstentums zu nutzen wussten. Im Gegenzug konnten die Könige von Preussen über Neuchâtel ihre politischen Beziehungen nach Frankreich und in die Eidgenossenschaft substantiell vertiefen und damit den Aktionsradius ihrer Machtpolitik auf dem europäischen Kontinent erweitern. Die Fallstudie stellt die verbreitete Annahme einer absoluten aussenpolitischen Sphäre im Ancien Régime in Frage und entwirft stattdessen das Modell einer „zusammengesetzten Diplomatie“.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
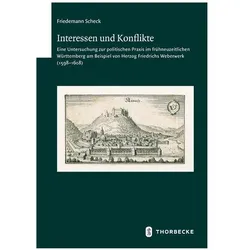
Interessen und Konflikte, Fachbücher von Friedemann ScheckDas Fachbuch "Interessen und Konflikte" von Friedemann Scheck bietet eine tiefgehende Analyse der politischen Strukturen und sozialen Dynamiken im Württemberg der Frühen Neuzeit. Es beleuchtet die Spannungen zwischen dem Streben nach landesweiter Vereinheitlichung durch Friedrich I. von Württemberg und dem Widerstand der Untertanen, die ihre lokale Autonomie verteidigen wollten. Scheck zeigt auf, wie verschiedene soziale Gruppen, einschliesslich der landständischen Eliten und einfacher Untertanen, ihre Interessen erfolgreich in die politische Agenda einbringen konnten. Diese Studie verdeutlicht, dass Protest und Widerstand auch in dieser historischen Epoche wirksam waren und entscheidende Wendungen in der Politik herbeiführen konnten. Die detaillierte Untersuchung der Akteure und ihrer Strategien bietet wertvolle Einblicke in die Komplexität der politischen Landschaft dieser Zeit.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Wichtige Informationen für ElternEntdecken Sie die praktische Wickeltasche für Eltern, ideal zum Verstauen von wichtigen Utensilien bei Ausflügen mit den Kleinsten. Diese Tasche bietet ausreichend Platz für Spielzeug, Windeln und andere Notwendigkeiten, sodass Sie alles bequem mitnehmen können. Perfekt für aktive Eltern, die ihre Hände frei haben möchten.377,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diana Sackmann - Texte, Themen und Strukturen - Nordrhein-Westfalen - Neubearbeitung / Zentralabitur Deutsch 2019: Arbeitsheft - Grundkurs - Preis vom 24.10.2026 19:17:51 hBinding : Taschenbuch, Edition : Neubearbeitung., Label : Cornelsen Verlag, Publisher : Cornelsen Verlag, medium : Taschenbuch, numberOfPages : 112, publicationDate : 2017-09-01, authors : Diana Sackmann, Christoph Schappert, Frank Schneider, Angelika Thönneßen, publishers : Deborah Mohr, Andrea Wagener, languages : german, ISBN : 30620027351,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lokale Interessen und grosse Strategie, FachbücherDas Fürstentum Neuchâtel gelangte 1707 in den Besitz des Königs von Preussen. Die Herrschaft über das weit von Berlin entfernte Territorium wurde fortan in einem engen Wechselspiel mit auswärtigen Mächten aufrechterhalten und zugleich eingeschränkt. Neben dem Hof unterhielten auch lokale Ratsgremien und Korporationen Beziehungen zu fremden Obrigkeiten. Angehörige der Neuenburger Elite partizipierten zudem direkt an Verhandlungen der königlichen Diplomatie, deren wachsendes Gewicht sie für die Verfolgung von lokalen Interessen des Fürstentums zu nutzen wussten. Im Gegenzug konnten die Könige von Preussen über Neuchâtel ihre politischen Beziehungen nach Frankreich und in die Eidgenossenschaft substantiell vertiefen und damit den Aktionsradius ihrer Machtpolitik auf dem europäischen Kontinent erweitern. Die Fallstudie stellt die verbreitete Annahme einer absoluten aussenpolitischen Sphäre im Ancien Régime in Frage und entwirft stattdessen das Modell einer „zusammengesetzten Diplomatie“.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Ähnliche Suchbegriffe für Sollzins
-
Interessen und Konflikte, Fachbücher von Friedemann ScheckDas Fachbuch "Interessen und Konflikte" von Friedemann Scheck bietet eine tiefgehende Analyse der politischen Strukturen und sozialen Dynamiken im Württemberg der Frühen Neuzeit. Es beleuchtet die Spannungen zwischen dem Streben nach landesweiter Vereinheitlichung durch Friedrich I. von Württemberg und dem Widerstand der Untertanen, die ihre lokale Autonomie verteidigen wollten. Scheck zeigt auf, wie verschiedene soziale Gruppen, einschliesslich der landständischen Eliten und einfacher Untertanen, ihre Interessen erfolgreich in die politische Agenda einbringen konnten. Diese Studie verdeutlicht, dass Protest und Widerstand auch in dieser historischen Epoche wirksam waren und entscheidende Wendungen in der Politik herbeiführen konnten. Die detaillierte Untersuchung der Akteure und ihrer Strategien bietet wertvolle Einblicke in die Komplexität der politischen Landschaft dieser Zeit.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
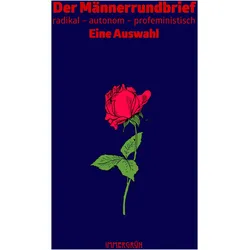
Der Männerrundbrief, Schulbücher von Blog MännerrundbriefDer Männerrundbrief ist eine umfassende Sammlung von Texten, die zwischen 1993 und 2002 von einer Gruppe radikaler Männer initiiert wurde. Diese Sammlung thematisiert zentrale gesellschaftliche Fragen wie Sexismus, Homofeindlichkeit und patriarchale Strukturen. Der Rundbrief diente nicht nur der Dokumentation der Aktivitäten und Positionen der radikalen Männerbewegung, sondern auch der Initiierung und Förderung politischer Diskussionen. Die Inhalte sind thematisch geordnet und decken ein breites Spektrum ab, darunter Männlichkeitsforschung, Sexualpolitik und die Auseinandersetzung mit Gewalt und Rassismus. Die beiden Bände bieten eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Fragestellungen der Männerbewegung und der Geschlechterverhältnisse auseinandersetzen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Natur und Innenwelt, Sachbücher von Stephan von der SchulenburgDas Sachbuch 'Natur und Innenwelt' von Stephan von der Schulenburg bietet einen tiefgehenden Einblick in die Verbindung von Natur und menschlicher Innenwelt. Mit einem kartonierten Einband präsentiert sich das Buch als hochwertiges Fachbuch, das sich den Themen Kunst, Musik und Design widmet. Das Werk, erschienen im Jahr 2000, richtet sich an Leserinnen und Leser, die sich für die Wechselwirkungen zwischen natürlichen Elementen und inneren Empfindungen interessieren. Die präzise Gestaltung und die sorgfältige Auswahl der Inhalte machen es zu einer wertvollen Ressource für alle, die sich mit Sprache und Literatur auseinandersetzen. Mit 300 Seiten bietet das Buch einen umfassenden Überblick und regt zum Nachdenken an. Die handliche Breite von 137 mm und die Dicke von 2,5 mm ermöglichen eine einfache Handhabung, während das Gewicht von 420 g für eine solide Haptik sorgt. Dieses Werk verbindet künstlerische und literarische Ansätze und lädt dazu ein, die eigene Wahrnehmung von Natur und Innenwelt zu hinterfragen. Highlights: - Fachbuch zu Kunst, Musik und Design - Kartonierter Einband für Langlebigkeit - Kompakte Masse für einfache Handhabung.28,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.